 EN
 DE
 PT


-
200% hasta €1500 + 150 GG Obtener

-
hasta €500 + 150 GG Obtener

-
325% hasta $2000 Obtener

-
390% hasta €1500 + 150 GG Obtener

-
hasta €300 + 30 GG Obtener

-
625% hasta €2500 + 350 GG Obtener

-
325% hasta $2500 + 125 GG Obtener

-
345% hasta €800 + 250 GG Obtener

-
275% hasta €500 + 80 GG + 25 MB Obtener

-
220% hasta €2200 + 80 GG Obtener

-
600% hasta $8000 Obtener

-
100% hasta $/€1000 o 1 BTC + 200 GG Obtener

-
500% hasta 5000 GG Obtener

-
125% hasta €1000 + 40 GG Obtener

-
100% hasta €200 + 25 GG Obtener

-
250% hasta €1000 + 150 GG Obtener

-
100% hasta €1000 + 200 GG Obtener

Evaluaciones de riesgo financiero en el juego del Reino Unido: guía 2026
La Comisión del Juego del Reino Unido (UKGC) detalló el 7 de julio de 2026 la implantación gradual de las evaluaciones de riesgo financiero (Financial Risk Assessments). Se dirigen a un grupo reducido: jugadores que depositan grandes cantidades y atraviesan dificultades económicas. La mayoría nunca estará afectada; la Comisión calcula que, una vez completado el proceso, se evaluará menos del 3 % de las cuentas.
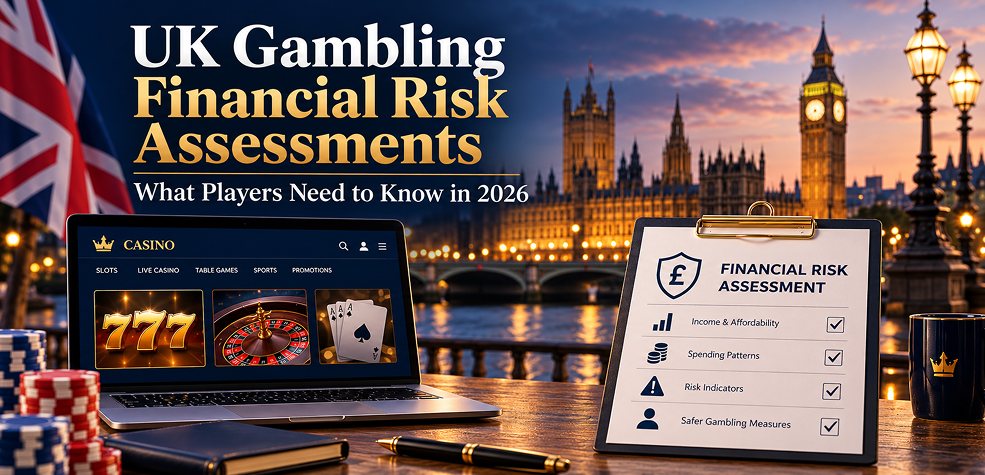
Estas evaluaciones suelen confundirse con una prueba de cuánto puede perder una persona sin sufrir daños. No es así: buscan problemas económicos ya existentes entre clientes que ingresan cantidades elevadas. Esta guía explica a quién pueden evaluar, qué puede ver el casino y qué está confirmado o previsto a fecha del 19 de octubre de 2026, en el contexto de la regulación del juego online en Europa.
¿Qué es una evaluación de riesgo financiero en el juego?
Una evaluación de riesgo financiero (FRA) es una comprobación breve que un casino solicita a una agencia de información crediticia. La agencia analiza datos limitados sobre el riesgo financiero de un cliente que deposita mucho dinero, y el operador autorizado recibe el resultado. Un casino con licencia británica sujeto a la norma utilizaría este procedimiento en lugar de pedir documentación al jugador. No se trata de revisar ingresos ni salario, y el operador no debería recibir un informe crediticio completo.
Por eso, llamarla «comprobación de solvencia» puede resultar engañoso. Una FRA no calcula tu presupuesto, sino que plantea una cuestión más concreta: ¿indican los impagos, los atrasos o un plan de gestión de deudas que este jugador tiene problemas económicos actuales?
Evaluación de riesgo financiero frente a comprobación de vulnerabilidad financiera
Son medidas diferentes, y un jugador puede cumplir las condiciones de una sin cumplir las de la otra.
| Comprobación de vulnerabilidad financiera | Evaluación de riesgo financiero | |
|---|---|---|
| Objetivo principal | Detectar vulnerabilidad financiera importante | Detectar dificultades económicas entre clientes de alto gasto |
| Enfoque básico | Comprobación sencilla con datos públicos | Evaluación limitada de datos crediticios |
| Efecto en la puntuación crediticia | No | No |
| Documentos | No se requieren salvo que existan motivos de preocupación | Diseñada para ser automática en la mayoría de los casos |
| Situación | Medida independiente ya existente | Implantación por fases |
La comprobación de vulnerabilidad busca, por ejemplo, declaraciones de quiebra o deudas impagadas. Desde el 28 de febrero de 2025, la UKGC fijó su umbral en £150 de depósitos netos durante un periodo móvil de 30 días. La FRA se activa con cantidades mucho más altas y usa información crediticia; complementa las medidas de juego responsable sin sustituirlas.
¿Quién puede activar una evaluación de riesgo financiero?
El criterio son los depósitos netos del cliente durante un periodo móvil: dinero ingresado menos dinero retirado, calculado hacia atrás desde el momento actual, sin reinicio a medianoche. Esto es distinto de los límites de depósito en el juego que pueda establecer el jugador o el operador.
La UKGC ha anunciado los umbrales de la primera fase y de la fase final prevista. Todavía no se han establecido los umbrales intermedios.
| Grupo de edad | Fase 1 (primero los mayores operadores) | Fase final prevista |
|---|---|---|
| 25 años o más | Más de £5.000 en depósitos netos durante 24 horas móviles | Más de £1.000 durante 24 horas móviles o más de £3.000 durante 90 días móviles |
| Menores de 25 años | Más de £2.500 en depósitos netos durante 24 horas móviles | Más de £750 durante 24 horas móviles o más de £2.000 durante 90 días móviles |
La fase 1 empezará por los mayores operadores. Según la Comisión, menos del 0,5 % de los clientes supera el umbral de £5.000. La fecha de inicio todavía no se ha publicado y aparecerá en la respuesta formal a la consulta. Los umbrales finales son un objetivo futuro, no una regla vigente. Sería incorrecto afirmar que todos los casinos británicos ya comprueban a los jugadores tras £1.000.
¿Qué información puede recibir un casino?
Una agencia de información crediticia puede utilizar numerosos datos en su propio modelo, pero el operador recibe solo el resultado: una evaluación global del riesgo financiero y cuatro indicadores:
- impagos;
- varios atrasos en los pagos;
- atrasos importantes;
- si el cliente cuenta con un plan de gestión de deudas.
El operador no recibe un informe crediticio completo. La documentación de la UKGC no indica que el casino pueda ver el salario, saldo bancario o historial de movimientos. Los datos de la evaluación solo pueden utilizarse para fines regulatorios, nunca comerciales. Los resultados del piloto dan contexto: los grandes depositantes tenían entre dos y cuatro veces más probabilidades de estar en un plan de gestión de deudas y entre dos y cinco veces más de haber incurrido en impago durante el año anterior.
¿Una evaluación de riesgo financiero afecta a la puntuación crediticia?
No. La UKGC señala que la comprobación no debería afectar a la calificación crediticia de una persona. Aunque intervienen agencias de crédito, nadie está solicitando financiación. En el piloto, el 97 % de quienes superaban el umbral pudieron evaluarse sin trámites adicionales.
¿Los jugadores deberán presentar extractos bancarios?
No como norma general. El objetivo es que la mayoría de los clientes afectados complete el proceso sin aportar documentos, y la UKGC añade que pedirlos rutinariamente después de una evaluación no aportaría nada a la regulación.
Un grupo muy pequeño, menos del 0,1 % de las cuentas o aproximadamente una de cada 1.000, no puede evaluarse automáticamente. Es el caso, por ejemplo, de personas que se han mudado recientemente al Reino Unido o han cambiado de nombre o dirección. El operador deberá verificar correctamente su identidad y podrá recurrir a open banking o documentos. Se trata de una excepción.
¿Qué ocurre si se detectan dificultades económicas?
No existe un bloqueo automático de la cuenta ni una obligación general de cerrarla. La UKGC espera medidas proporcionadas que tengan en cuenta toda la información sobre el cliente, incluidos factores que reduzcan el riesgo. Entre los ejemplos figuran:
- reducir el marketing dirigido a consumidores vulnerables;
- ayudar al cliente a establecer límites de depósito o reducirlos cuando sea necesario.
En las primeras fases la UKGC no sancionará a un operador únicamente por no actuar tras una FRA, aunque el resto de las obligaciones de su licencia seguirá siendo exigible.
¿Las evaluaciones de riesgo financiero son lo mismo que KYC?
No. El proceso Know Your Customer (KYC) o verificación de identidad confirma quién eres, tu edad y otros datos de la cuenta. Una FRA trata del riesgo financiero de un grupo concreto de clientes con depósitos elevados.
Solo se relacionan cuando no es posible realizar una evaluación automática y debe verificarse correctamente la identidad. Haber superado KYC no elimina la necesidad de una FRA si se alcanza el umbral; una FRA tampoco sustituye la verificación de identidad.
Evaluaciones de riesgo financiero en 2026: ¿qué está confirmado?
La información siguiente refleja las publicaciones de la UKGC del 7 de julio de 2026.
Confirmado
El anuncio oficial confirma que:
- La UKGC decidió introducir las evaluaciones por fases.
- Se publicaron los umbrales de la fase 1 y de la fase final prevista.
- Las evaluaciones usan información crediticia limitada y no deberían afectar a la puntuación crediticia.
Previsto o pendiente de fases posteriores
Quedan pendientes:
- umbrales más bajos en las fases intermedias;
- la fase final;
- la respuesta formal a la consulta con la fecha de inicio de la fase 1.
Lo que todavía no debe presentarse como vigente
No debe afirmarse que ya están en vigor:
- los umbrales finales para todos los jugadores;
- los umbrales intermedios, todavía sin publicar;
- consecuencias automáticas tras una evaluación.
Conclusión
Una evaluación de riesgo financiero es una medida dirigida a una pequeña parte de los clientes que depositan mucho dinero, no un control general de ingresos para todos los jugadores británicos. Se basa en datos crediticios limitados, no debería afectar a la puntuación crediticia y rara vez exige documentos.





 Alemania